A prática de gerenciamento financeiro existe com a finalidade de apoiar as estratégias e planos de gerenciamento de serviços de uma organização, garantindo que seus recursos e investimentos financeiros estejam sendo usados com eficácia. No contexto contemporâneo de gerenciamento de produtos e serviços digitais (DPSM), essa capacidade assegura a sustentabilidade econômica, transformando o orçamento de tecnologia em um motor de valor real para o negócio.
Para entender essa engrenagem, apresentamos conceitos centrais que organizam as finanças corporativas:
- Custo: Representa de forma direta a quantia em dinheiro despendida em uma determinada atividade ou recurso. É o valor exato que sai do caixa para fazer um projeto ou operação acontecer.
- Tipo de custo: Funciona como gavetas de organização nas finanças. É o nível mais alto de categoria ao qual os custos são atribuídos no orçamento e na contabilidade, permitindo classificar os gastos de forma clara.
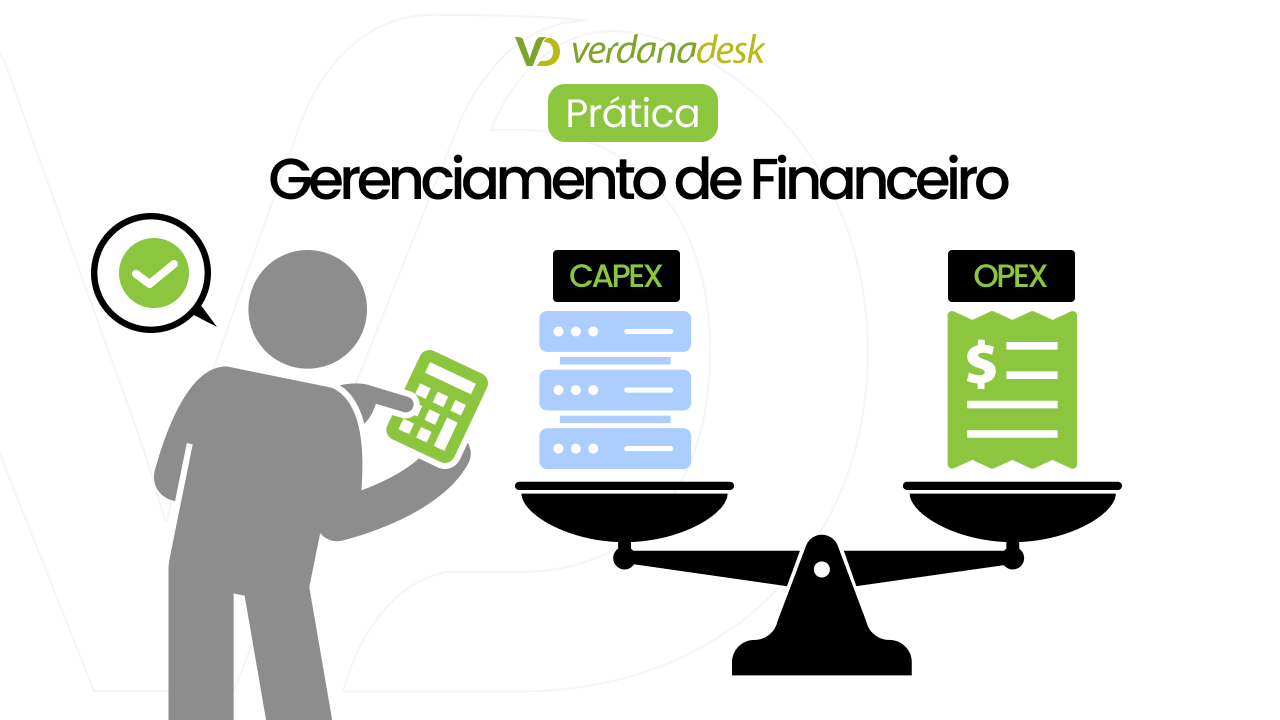
- Custos de capital ou despesas de capital (Capex): São os grandes investimentos em bens duráveis. Trata-se dos custos de aquisição ou criação de ativos financeiros da empresa, tais como edifícios, equipamentos de informática ou produtos de software.
- Custos operacionais ou despesas operacionais (Opex): Representam os gastos do dia a dia para manter a empresa funcionando. São os custos que uma organização incorre através de suas operações normais de negócio, como a folha de pagamento das equipes e os pagamentos regulares por serviços de fornecedores.
Requisitos da Prática
Para cumprir o seu propósito de forma plena e humanizada, as organizações precisam desenvolver e manter dois requisitos essenciais de viabilização:
- Garantir que o gerenciamento financeiro de serviço da organização apoie sua estratégia geral e os requisitos dos stakeholders: Este requisito é vital porque impede que as decisões financeiras sejam tomadas no vácuo. Sem esse alinhamento, a TI corre o risco de cortar verbas de projetos inovadores ou gastar recursos em soluções que não trazem benefícios reais para os objetivos macro da empresa.
- Garantir que informações financeiras confiáveis estejam disponíveis conforme necessário para apoiar a tomada de decisões: A importância desse pilar está na eliminação de achismos. Disponibilizar dados financeiros precisos confere segurança para que a liderança aprove investimentos, reduza desperdícios e selecione as melhores rotas de contratação com base em fatos e relatórios auditáveis.
Processos da Prática Gerenciamento financeiro
O fluxo operacional desta capacidade estrutura-se rigorosamente em quatro processos integrados que controlam a governança econômica:
Gerenciar a abordagem da organização para o gerenciamento financeiro de serviço
Este processo desenha a política financeira geral seguindo as etapas de analisar os requisitos dos stakeholders, definir, acordar, implementar, revisar e ajustar a abordagem periodicamente.
- Momento real de acionamento: É ativado quando a diretoria decide migrar a infraestrutura local para um modelo elástico em nuvem e precisa redefinir as regras de controle de custos de tecnologia.
- Produto esperado: Uma abordagem de gestão financeira formalizada, acordada e integrada à cultura da empresa.
Planejamento financeiro
Este processo cuida da previsão e controle através dos passos de planejar e preparar o processo orçamentário, coletar e analisar dados, compilar os orçamentos, comunicar, acordar, monitorar custos e receitas, e emitir relatórios de revisão.
- Momento real de acionamento: Ocorre anualmente quando chega o período de definir a verba e os limites de gastos que cada squad de produto terá para o próximo ano fiscal.
- Produto esperado: Orçamentos corporativos compilados, aprovados e sob monitoramento contínuo.
Contabilidade de gerenciamento
Este processo realiza o rastreamento diário ao identificar e capturar custos, selecionar e seguir um modelo de alocação de custos, gerenciar as exceções financeiras e emitir relatórios padrão e personalizados.
- Momento real de acionamento: É disparado no fechamento mensal de despesas, quando a contabilidade precisa calcular e distribuir os custos de servidores proporcionalmente entre os departamentos que os utilizaram.
- Produto esperado: Custos capturados, alocados sem erros e relatórios contábeis emitidos.
Modelagem econômica
Este processo projeta cenários futuros ao identificar recursos e suas relações, mapear direcionadores de custo, desenvolver e testar um modelo de custeio baseado em recursos, automatizando, comunicando e apresentando recomendações de preços.
- Momento real de acionamento: Nasce a necessidade de executar este processo quando a equipe de produtos planeja lançar uma nova funcionalidade no aplicativo móvel greenCat e precisa estimar o custo de sustentação para sugerir o preço final de assinatura.
- Produto esperado: Um modelo econômico automatizado com recomendações claras de precificação.
Recomendações para o sucesso da prática
As “Recomendações para o sucesso da prática” são diretrizes estratégicas fornecidas pelo framework para garantir eficiência na gestão dos recursos. Abaixo estão as orientações oficiais acompanhadas de justificativas lógicas de sua importância:
- Definir escopo e objetivos claros: É importante porque evita que a equipe gaste tempo precioso tentando rastrear custos irrelevantes ou de valores insignificantes para a tomada de decisão.
- Identificar os requisitos externos antecipadamente: Garante que o modelo financeiro respeite leis fiscais e normas tributárias do setor, evitando multas e passivos jurídicos.
- Engajar os stakeholders de forma efetiva: Assegura que os gerentes de área compreendam as restrições do orçamento, aumentando a colaboração no controle de gastos.
- Avaliar o estado atual das práticas de gerenciamento de serviços: Permite identificar gargalos e processos ineficientes que estão consumindo recursos antes de desenhar um novo plano orçamentário.
- Estimar o volume de dados necessário: Impede a sobrecarga dos sistemas, definindo o tamanho exato dos registros financeiros que precisam ser capturados e armazenados.
- Assegurar a integridade e a precisão dos dados: Evita relatórios com informações distorcidas ou erradas que poderiam induzir a liderança a tomar decisões de investimento equivocadas.
- Adotar uma abordagem holística de gerenciamento financeiro: Garante que a análise econômica contemple as quatro dimensões do gerenciamento, avaliando impactos em pessoas, fornecedores e fluxos de valor de ponta a ponta.
Métricas-chave
As métricas-chave representam os parâmetros quantificáveis que medem a precisão, a conformidade e a eficácia da gestão econômica da tecnologia. No caso real desta prática, elas funcionam como o termômetro de saúde financeira do ambiente:
- Satisfação dos stakeholders com o gerenciamento financeiro: Revela se os diretores e gerentes de área confiam na condução das políticas econômicas da TI.
- Decisões estratégicas bloqueadas devido a um gerenciamento financeiro ineficaz: Quantifica as oportunidades de mercado ou melhorias de produto que foram perdidas por falta de clareza ou lentidão nos relatórios orçamentários.
- Resultados da auditoria sobre o gerenciamento financeiro: Comprova se os processos cumprem rigorosamente as normas contábeis e de conformidade exigidas.
- Satisfação dos stakeholders com as informações financeiras: Mede o nível de contentamento das áreas de negócio com a clareza e a utilidade dos relatórios recebidos.
- Informações financeiras incorretas/ausentes: Rastreia a frequência de falhas nos dados contábeis, servindo como indicador de erro nos processos de captura de custos.
- Custos indiretos como porcentagem dos custos totais: Avalia a eficiência da operação, mostrando o peso dos gastos de retaguarda em relação ao investimento direto nos produtos.
Papéis-chave específicos da prática
Os papéis-chave específicos da prática definem a estrutura de responsabilidades e direitos de decisão para manter o controle econômico transparente. Sob as diretrizes oficiais, a execução apoia-se em dois papéis dedicados:
- Gerente financeiro de serviço: O profissional responsável por conduzir o planejamento orçamentário, monitorar a contabilidade de gerenciamento e garantir que os dados financeiros estejam disponíveis para apoiar as decisões das squads.
- Autoridade financeira de serviço: A pessoa ou o comitê especificamente designado para aprovar orçamentos, validar limites de despesas e emitir as autorizações oficiais para grandes investimentos de capital ou despesas operacionais.